文丨李振兴
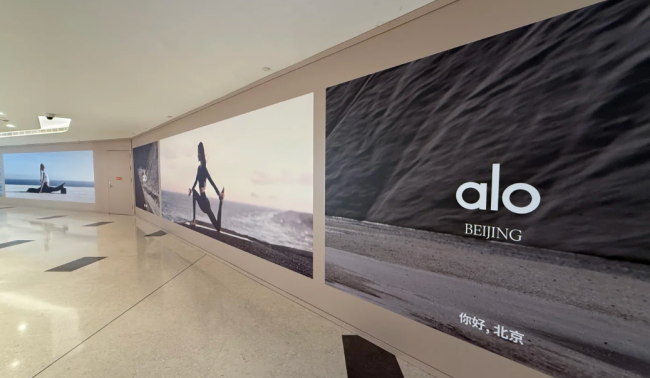
近日,alo将在中国内地开8家门店的消息不胫而走,覆盖北京、上海、深圳、澳门、杭州、成都,其中上海计划开出两家门店。alo开店节奏和lululemon十余年前进入中国的打法高度相似。
在业内人士看来,alo进入中国市场的路径和lululemon如出一辙。lululemon此前进入中国市场也是先进入香港开店、布局天猫,再北京、上海同期几家店一起开。从产品和定位看,alo与lululemon更相似,进入中国市场就开始贴身搏杀。
lululemon与alo的同与不同
公开资料显示,二者同属“高端运动生活方式品牌”,核心赛道都是瑜伽健身服饰,品类矩阵高度重合,整体产品相似度约65%-70%。北美消费数据显示63%alo消费者同时购买过lululemon,客群高度重叠。
两大品牌核心SKU高度一致,包括高腰瑜伽紧身裤、运动内衣、短款运动上衣、卫衣外套、运动短裤、休闲运动套装,同时延伸运动配件、鞋履。双方均可满足“运动+日常出街”的需求,兼顾运动健身与通勤逛街,都不只做纯粹专业健身装备。
在价格层面,国内官方定价同属千元档位:瑜伽裤普遍900-1200元,运动上衣500-800元;alo不少款式定价比lululemon高10%-20%,同属于轻奢运动服饰,瞄准都市高消费女性群体,避开大众平价赛道。
面料物理特性趋同。主力面料都以“聚酯纤维+氨纶”为主体,四向弹力、吸湿排汗、抗皱可机洗,主打弹力塑形、不透,满足瑜伽、普拉提、轻中高强度运动基础需求;都大量做短款、露腰、修身剪裁,适配当代审美。
场景概念与渠道逻辑也接近,都强调运动生活方式,线下门店搭配瑜伽社群活动;从上述8家门店选址来看,都深度布局高端商圈,面向同一批商圈客流;线上都依靠社媒种草、网红/明星带动销售,把运动服当做穿搭社交货币。
如此相似的经营逻辑,行业内不乏有“alo要走lululemon的路,还要让lululemon无路可走”的说法。
两者也有不同。从面料层面看,lululemon自研面料体系完整,优先运动功能性,拥有Luon、Nulu裸感、Luxtreme高强支撑、Everlux速干等多套成熟自研面料矩阵,不同面料明确区分适用运动:瑜伽、跑步、HIIT高温训练各有对应面料,重点考量支撑力、锁汗、久穿稳定性、抗起球抗变形,缝线锁边工艺完备,耐用口碑更强,高强度运动场景适配更好。
lululemon的剪裁充分考虑大幅度肢体伸展,裆部、胯部做运动人体工学优化;品牌标识很小,多缝在腰内侧、裤后腰,弱化外露logo;版型偏利落修身,版型迭代慢,经典款生命周期很长,一件单品可以卖很多年。
lululemon运动为本,穿搭为辅,优先解决瑜伽、跑步、力量训练的运动痛点,再兼顾日常通勤;很多用户核心购买动因是运动需求,穿搭是附加价值。
alo是以穿搭为本,运动为辅。大量消费者购买动因是明星同款、街拍氛围感,“穿去咖啡馆打卡”的需求权重不亚于瑜伽上课;轻运动、日常休闲表现优秀,重度训练不是它的强项。
所以,alo面料主打柔软亲肤、外观垂感,代表面料Airlift、Airbrush、alosoft,触感绵软顺滑,自带柔和光泽,视觉出片效果好。这些面料更偏向轻中度运动,高强度长时间运动支撑表现弱一档。
在剪裁方面,大量拼接、Moto机车风、露腰、慵懒宽松版型,颜色花色迭代速度快;logo更醒目,适合街拍出片;版型对身材包容度略高,不刻意极致凸显肌肉线条,更适合日常穿搭;更新频率高,潮流款生命周期短,偏“快时尚化运动服饰”。
alo距lululemon仍有差距
当前的舆论环境下,都在拿alo与lululemon作对比。但从数据层面看,lululemon和alo在规模层面存在数量级上的巨大差距,lululemon是行业绝对龙头,而alo目前仍处于快速追赶的“挑战者”阶段。
从营收规模看,lululemon2025财年(截至2026年2月1日)全球净营收达111亿美元,净利润15.79亿美元,是全球瑜伽服饰市场的绝对霸主。截至2026年9月23日,总市值约113亿-115亿美元。
lululemon2025财年中国大陆净营收17.55亿美元,同比增长29%,占全球营收16%,是仅次于美国的第二大市场。
alo尚未上市,2024年全球营收约10亿美元(《福布斯》估算2025年母公司整体收入接近20亿美元),体量仅为lululemon的1/10到1/5。市场估值约80亿-100亿美元,与lululemon市值处于同一量级但略低。
从门店与渠道看,截至2026年8月,lululemon全球门店约816家,其中中国大陆门店174家,覆盖45座城市,拥有成熟的DTC直营体系和社群运营网络。alo全球门店约126家,覆盖25个国家和地区。在中国市场,2026年8月才正式通过天猫和微信小程序开启线上销售,线下首店(七城八店)于9月刚刚启动围挡,尚未正式开业。
alo2026年8月入华首月,在国内中高端女性瑜伽/健身服饰线上市场获得27.3%的GMV份额,位列第二,仍与lululemon的62.8%有差距,但整体基数仍小,线下渠道几乎为零。
对于alo与lululemon的现实,鞋服行业品牌战略咨询专家、上海良栖品牌管理有限公司创始人程伟雄认为,虽然有lululemon的借鉴,长远看,alo的路不会太好走。
首先,lululemon在国内市场历经十年深耕,用户心智、渠道布局、社群运营的壁垒短期很难突破。在线下,lululemon、始祖鸟这类成熟高端运动品牌,核心商场资源、优质门店点位都是长年谈判跟进、长期合作积累而来,并非单纯依靠资金就能拿到。
alo依靠一波集中开店、明星流量营销很难快速改写。要看清alo真实的品牌布局成色与市场竞争力,至少需要2-3年的持续观察。alo的运动奢侈定位,产品的运动专业支撑力却受到质疑。热度容易只是短期泡沫,难以支撑长期复购。想要在门店密度、渠道规模上和头部品牌抗衡,至少需要三五年持续重金布局,短期很难撼动赛道头部。
alo也面临来自下沉市场众多本土瑜伽品牌的性价比挑战。
“如果不做出本土化调整,匹配国内消费者的身材特征、运动场景与消费偏好,单纯沿用海外营销打法,alo在中国市场的前路依然艰难。”程伟雄表示。更关键的是,整个高端瑜伽服饰赛道已经告别野蛮扩张时代,增量市场空间已经收窄,外部竞争环境异常拥挤,并不只有alo和lululemon两家玩家。
据了解,本土品牌包括MaiaActive、粒子狂热,以300-500元价位,贴合亚洲人身型的版型快速抢占中端市场;耐克、阿迪达斯等传统运动巨头也加码瑜伽服饰品类。SweatyBetty、Vuori等海外品牌加速布局国内线下渠道;大量白牌、仿品也在分流市场需求。
“alo入局,对lululemon而言是外部鞭策,对国内本土瑜伽品牌是一种激励,能够一起把国内瑜伽服饰赛道做得更有活力。”程伟雄说,alo真正的考题,不在于短期能制造多大流量,而在于如何平衡规模扩张与长期可持续发展。流量可以快速打响知名度,但产品专业力、供应链能力、本土化运营、用户心智沉淀,才是高端运动服饰品牌穿越周期的根本。
(责任编辑:zx0280)

